Há um problema comum em pequenos negócios: ter um mês muito bom no papel e não ter liquidez para pagar as contas.
A Cristina, consultora de RH, fechou em março três novos contratos: 2.400€, 3.800€, 5.500€. Total: 11.700€ de receita. Fez uma pausa, agradeceu à vida, comprou software novo e contratou uma assistente virtual por dois dias.
Em junho, quando o IRS entrou, estava a pedir a amigos para lhe emprestarem 800€ até à próxima transferência de cliente.
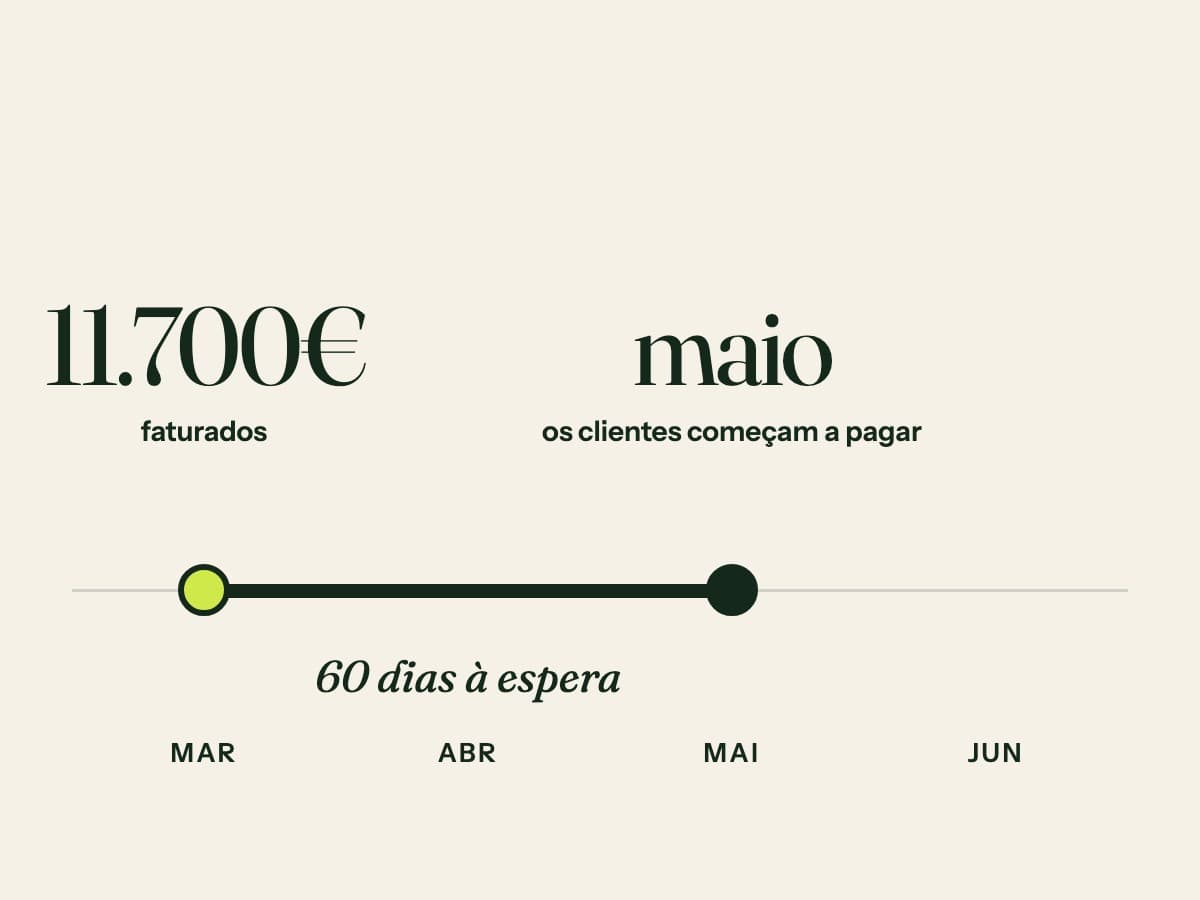
O que aconteceu? Os três contratos tinham prazo de pagamento a 60 dias. Em março ela faturou 11.700€. Em maio e junho é que os clientes começaram a pagar. Entre uma coisa e outra, a Cristina tinha custos a correr (rendas, SS, software) e dinheiro a entrar a conta-gotas.
Chama-se falta de tesouraria, e acontece a negócios lucrativos. É uma das causas mais comuns de encerramento de pequenos negócios.
A diferença entre lucro e cash flow
Lucro é receita menos despesa no período contabilístico. Cash flow é o movimento real de dinheiro na conta, semana a semana.
Pode haver:
- Mês lucrativo com cash flow negativo (faturaram-se 8.000€ mas os clientes pagam a 60 dias; as contas vencem a 30)
- Mês com prejuízo mas cash flow positivo (faturaram-se 3.000€ mas recebem-se 10.000€ de clientes de meses anteriores)
Para pequenos negócios, cash flow é mais urgente do que o lucro no curto prazo. Há negócios que atravessam 3 meses de prejuízo porque continua a entrar dinheiro, e negócios com lucro brilhante que fecham a porta por falta dele.
O problema da Cristina era de sincronização entre o que entrava e o que saía, apesar de o negócio dar lucro.
O mapa de tesouraria em 4 linhas
Software complexo é desnecessário. Basta uma folha de cálculo.
Uma folha com 4 linhas por semana, para as próximas 12 semanas:
- Saldo início de semana: quanto há na conta do negócio na segunda-feira de manhã
- Entradas previstas: pagamentos a receber esta semana (com probabilidade realista)
- Saídas previstas: despesas a pagar esta semana (renda, software, SS, IRS, contabilista, ordenado próprio)
- Saldo fim de semana: saldo início + entradas − saídas
Atualiza-se semanalmente, em 10 minutos. Quando uma semana dá saldo negativo, sabe-se com 4-8 semanas de antecedência e é possível agir.
Para a Cristina, se tivesse este mapa em março, veria que em maio a tesouraria ia ficar negativa. Poderia ter pedido adiantamento a um dos três clientes, negociado prazo diferente no software novo, ou simplesmente não ter contratado a assistente nesse trimestre.
Ver o futuro a 12 semanas muda decisões do presente.
A regra das 3 contas
Pequenos negócios saudáveis em Portugal costumam ter três contas bancárias (ou três "bolsos" dentro do mesmo banco):
- Operacional: onde entram recibos, saem despesas do dia-a-dia. Esta mexe sempre.
- Reserva: 3 a 6 meses de custos fixos, com a retirada pessoal dentro da conta. Nunca mexer em condições normais.
- Fiscal: onde se deposita, no momento em que se recebe um recibo, o valor reservado para impostos. Em serviços, contar com 25 a 30% do que se fatura cobre a Segurança Social (à volta de 15%) e a reserva para o IRS. Em regime normal de IVA, esse entra por cima e é dinheiro que nunca foi do negócio. Quando chega a data de pagamento, já está lá.
A maioria dos pequenos negócios tem só a primeira, e por isso o dinheiro de cada imposto não está separado quando o prazo chega, e a tesouraria fica dependente do calendário fiscal.
Abrir uma segunda e terceira conta (ou usar funcionalidade de "bolsos" em Revolut Business, Qonto ou similar) é trabalho de 30 minutos. E evita o susto de cada prazo de impostos.
Como negociar prazos de pagamento
Prazos de 60 dias são convenção, e negoceiam-se como tudo o resto. Em pequenos contratos, convém negociar.
Padrões saudáveis:
- Novos clientes: 50% sinal, 50% entrega (elimina o risco de tesouraria)
- Clientes recorrentes: 30% sinal, 70% a 30 dias
- Clientes grandes ou públicos: se o pagamento a 60 dias é inegociável, convém pedir um adiantamento inicial maior (ex: 50% sinal em vez de 30%)
Como negociar sem perder o cliente?
- Apresentar o sinal como prática padrão: "a minha prática é 50% sinal" soa profissional; "posso pedir um sinal?" soa necessitado.
- Dar uma razão clara: "a prática existe para garantir dedicação exclusiva ao teu projeto" (é verdade: há menos riscos e é possível priorizar).
- Dar alternativa a clientes que insistem em 60 dias: oferecer desconto de 2-3% por pagamento a 30 dias.
Se o cliente recusa sinal, recusa pagamento a 30 dias e quer 60 dias, há sinal vermelho sobre a saúde financeira desse cliente. Convém avaliar duas vezes antes de avançar.
Quando cash flow é alerta vermelho
Alguns sinais de que o cash flow está em crise:
- Dependência de um só cliente ou contrato para pagar as contas do mês
- Atrasos regulares no pagamento a fornecedores
- Necessidade de pedir emprestado (cartão de crédito, família, linha de crédito) para passar o mês
- Pagamentos fiscais adiados e juros a acumular
- Valor fiscal que nunca se consegue reservar porque "este mês não dá"
Um destes pode ser ocasional. Dois juntos, a repetir-se 2 meses seguidos, é alerta vermelho.
Nesse ponto, decisões difíceis:
- Suspender contratações e despesas não-essenciais imediatamente
- Pedir adiantamento a clientes com valores em aberto
- Rever contratos com prazos de 60+ dias e renegociar
- Se possível, aceitar trabalho pontual com pagamento rápido (mesmo que margem menor) para estabilizar
O que muda quando há controlo
Cash flow é pouco glamoroso e raramente aparece em conferências de empreendedorismo: é calcular de cabeça, todas as semanas, o que entra e o que sai.
Mas é o que separa os negócios que crescem dos que apenas se mantêm a funcionar, e estes dos que fecham no terceiro mês difícil.
Para a Cristina, desde que implementou o mapa, as três contas e o sinal de 50% em novos contratos, o cash flow estabilizou em 4 meses. Hoje tem reserva para 5 meses e consegue escolher clientes em vez de aceitar os primeiros que aparecem.
O princípio é simples: folha de cálculo, 3 contas, mapa de 12 semanas. O padrão vê-se antes de qualquer ferramenta sofisticada.
No Elevate Club, a ferramenta de tesouraria calcula isto mês a mês: regista-se o que entra e o que sai e vê-se com antecedência, a três, seis ou doze meses, quando é que a tesouraria pode ficar negativa.
Para pôr isto em prática, o plano «Os números do mês» tem as aulas e as ferramentas, em dias de até 15 minutos, e acaba com o orçamento dos próximos 12 meses em Excel, os custos separados em fixos e variáveis e a previsão da tesouraria.