Há uma ideia contra-intuitiva que convém ter clara desde cedo: um negócio pode ser lucrativo e ir à falência ao mesmo tempo.
É o que acontece quando se confunde lucro com dinheiro no banco. É o problema mais silencioso da gestão financeira, porque tudo parece bem nos números até ao dia em que não há liquidez para pagar a renda.
Lucro e fluxo de caixa não são a mesma coisa
O lucro é o que se ganha menos o que se gasta. Se a faturação é de 5000€ num mês e os custos são 3000€, o lucro é de 2000€. No papel, o negócio é saudável.
O fluxo de caixa mede outra coisa: quando o dinheiro entra e quando sai. Esse "quando" pode ser a diferença entre pagar as contas e não pagar.
Fatura-se 5000€ a um cliente, mas ele só paga a 60 dias. E os custos de 3000€ (renda, subcontratados, materiais) vencem nos próximos 15 dias. Há 2000€ de lucro. Mas durante 60 dias esse dinheiro não está em caixa. Se a conta bancária não tiver reservas suficientes para cobrir esses 3000€, há um problema.
Esse problema tem um nome: défice de fluxo de caixa. É uma das causas mais comuns de encerramento de negócios que, no papel, eram rentáveis.
A Filipa e o projeto que correu bem: no papel
A Filipa é arquiteta e trabalha por conta própria, com alguns subcontratados pontuais. Anda a faturar bem, mas fica sempre com a sensação de que a liquidez nunca é suficiente.
Vamos ver porquê com números reais.
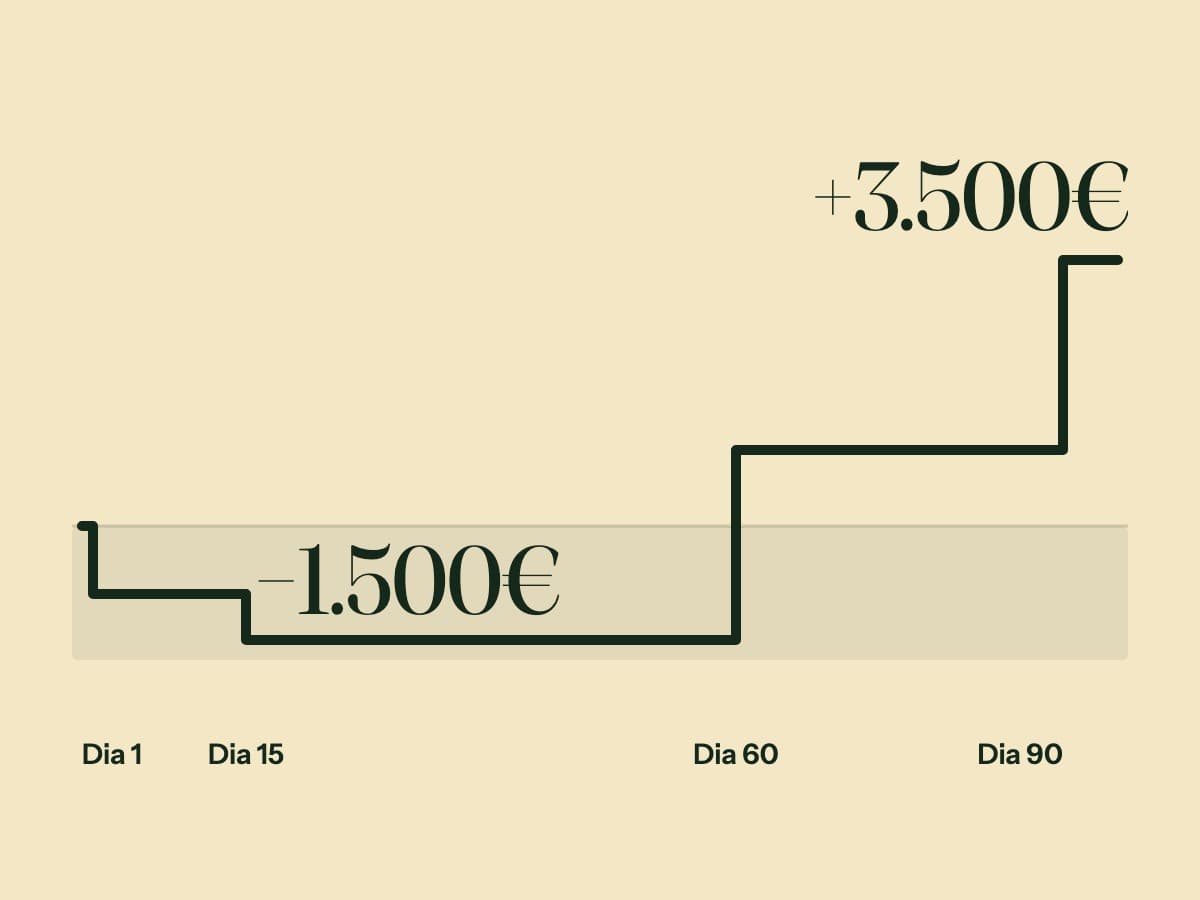
A Filipa aceita um projeto de 5000€. Os custos diretos são 1500€: 800€ para um subcontratado que faz os renders 3D, 500€ em software e licenças, 200€ em deslocações e impressões. Lucro previsto: 3500€. Excelente.
Mas as datas mostram outra coisa:
Dia 1: Início do projeto. A Filipa paga ao subcontratado um adiantamento de 400€. Paga a licença mensal de software: 500€. Total de saídas imediatas: 900€.
Dia 15: Entrega dos renders. Paga o restante ao subcontratado: 400€. Mais 200€ de deslocações e impressões. Total de saídas acumuladas: 1500€.
Dia 45: Entrega do projeto ao cliente. Fatura 50% do valor total: 2500€. O cliente tem 15 dias para pagar.
Dia 60: Recebe o primeiro pagamento. 2500€ entram finalmente na conta.
Dia 75: Aprovação do projeto. Fatura os restantes 2500€. O cliente volta a ter 15 dias.
Dia 90: Recebe o segundo pagamento. Os últimos 2500€ entram.
Resultado final: 5000€ recebidos, 1500€ gastos. Lucro: 3500€. O projeto foi rentável.
Mas durante 60 dias, a Filipa esteve 1500€ no negativo. Pagou 1500€ com dinheiro próprio antes de receber um cêntimo. Se tiver dois ou três projetos deste tipo a decorrer ao mesmo tempo, o que é normal na arquitetura, precisa de 4000€ a 5000€ de reserva só para manter o negócio a funcionar.
O problema da Filipa é de fluxo de caixa. A rentabilidade está lá.
A armadilha da sazonalidade
Nem todos os problemas de fluxo de caixa vêm de pagamentos atrasados. Alguns vêm do calendário.
Tome-se o Emanuel, que tem uma esplanada numa zona de Lisboa com muito movimento de turistas. Em junho, julho e agosto fatura 4500€ por mês. Em novembro, dezembro, janeiro e fevereiro fatura 2000€. Os restantes meses ficam nos 3000€.
A média anual é 3042€ por mês. Os custos fixos (renda, uma pessoa a meio tempo, fornecedores, eletricidade) são 2600€. Em média, o Emanuel tem 442€ de margem. Parece sustentável.
Mas a média não mostra a realidade mês a mês. De novembro a fevereiro, o Emanuel perde 600€ por mês: são quatro meses com prejuízo, 2400€ de défice durante o inverno.
Se o Emanuel não tiver constituído no verão reserva suficiente para cobrir este défice, chega a fevereiro sem conseguir pagar aos fornecedores. O negócio é lucrativo, numa média anual. Mas no mês a mês, tem meses de défice que podem pôr o negócio em risco.
A sazonalidade é uma das formas mais traiçoeiras de défice de fluxo de caixa, porque nos meses bons tudo parece bem e, quando os maus chegam, já é tarde para reagir.
Três regras práticas para proteger o fluxo de caixa
Para gerir o fluxo de caixa bastam três disciplinas:
1. Faturar de imediato e definir prazos curtos
Cada dia entre a entrega do serviço e o envio da fatura é um dia de atraso no pagamento. Enviar a fatura no dia da entrega, ou antes, se possível.
E definir prazos de pagamento de 15 dias em vez de 30. Muitos pequenos negócios usam 30 dias por ser "o padrão" sem questionar. Mas se o serviço é individual e o valor é abaixo de 1000€, não há razão para dar 30 dias. Quinze dias é perfeitamente razoável e encurta o ciclo de caixa para metade.
Para valores maiores, convém pedir um adiantamento de 30 a 50% no início do trabalho. A Filipa, por exemplo, resolveria grande parte do seu problema se pedisse 50% à cabeça e 50% na entrega. Em vez de esperar 60 dias pelo primeiro pagamento, teria 2500€ no dia 1, mais do que suficiente para cobrir os 1500€ de custos.
2. Construir uma reserva de três meses de custos fixos do negócio
O ponto de partida é somar todos os custos fixos mensais do negócio, renda, seguros, software, comunicações, deslocações regulares, sem contar o que se retira para viver, e multiplicar por três. Esse é o montante a ter numa conta separada, intocável, que só serve para cobrir buracos de fluxo de caixa.
É um amortecedor operacional, mais do que um fundo de emergência no sentido clássico. Quando um cliente atrasa um pagamento ou quando chega um mês fraco, esse dinheiro permite pagar as contas sem pânico.
Com custos fixos de 1500€ por mês, a reserva é de 4500€. Parece muito? Começar por guardar 200€ por mês permite ter a reserva completa em menos de dois anos.
3. Fazer uma projeção mensal simples
Uma projeção de fluxo de caixa não precisa de ser um documento financeiro complexo. Pode ser uma tabela simples com três colunas: data, entrada, saída.
Listar tudo o que há para receber nos próximos três meses, com as datas esperadas de pagamento; listar tudo o que há para pagar, com as datas de vencimento; e calcular o saldo acumulado semana a semana.
Quando o saldo fica negativo em algum ponto, há uma zona de perigo. Sabe-se exatamente quando vai acontecer, o que dá tempo para reagir: acelerar uma faturação, adiar uma despesa não urgente, ou usar a reserva.
O objetivo é saber com antecedência quando a tesouraria vai ficar negativa.
Lucro sem caixa é uma ilusão
A Filipa tinha lucro mas não tinha caixa. O Emanuel tinha lucro médio mas perdas reais no inverno. Em ambos os casos, o negócio era viável, mas só se a gestão de caixa acompanhasse os números de lucro.
Esta é a distinção que falta em tantos pequenos negócios: entre ser rentável e ser solvente. Um negócio pode ter o melhor serviço do mercado, a melhor clientela, os melhores preços. Se o dinheiro não está na conta quando as despesas vencem, nada disso importa.
Resolver problemas de fluxo de caixa é, sobretudo, gerir melhor as datas. Faturar mais cedo, receber mais depressa, guardar para os meses fracos, e saber com antecedência em que meses a tesouraria fica negativa.
O passo seguinte
Para quem nunca fez uma projeção de fluxo de caixa, este é o exercício mais importante desta semana: numa folha de cálculo (ou de papel), listar os próximos 90 dias. Todas as entradas previstas com datas. Todas as saídas com datas. E calcular o saldo corrido.
Provavelmente há surpresas, nem todas agradáveis, e vê-las agora dá tempo para agir.
No Elevate Club, a ferramenta de tesouraria faz esta projeção mês a mês, a três, seis ou doze meses. Mostra o mês em que o saldo fica negativo e quanto falta para isso não acontecer, e cada entrada acrescentada, como um adiantamento, entra logo na projeção.
Mas mesmo sem ferramentas, a regra mantém-se: não olhar só para quanto se ganha, olhar para quando se recebe. Essa mudança de perspetiva pode ser a diferença entre um negócio que prospera e um negócio que fecha, apesar de ser rentável.
Para pôr isto em prática, o plano «Os números do mês» tem as aulas e as ferramentas, em dias de até 15 minutos, e acaba com o orçamento dos próximos 12 meses em Excel, os custos separados em fixos e variáveis e a previsão da tesouraria.