Pergunta direta: qual é a margem de lucro do negócio?
Se a resposta for "não sei exatamente", é o mais comum. A maioria dos pequenos negócios em Portugal sabe quanto fatura. Sabe, mais ou menos, se no final do mês "sobra" ou "não sobra". Mas não sabe o número da margem.
E sem esse número, o negócio gere-se às cegas. Pode haver uma margem saudável de 50%, ou três meses maus a separar o negócio de não conseguir pagar as contas. Sem calcular a margem, não há como saber qual dos dois cenários é o real.
O que é margem, sem complicar
A fórmula:
Receita - todos os custos = lucro
Margem (%) = Lucro ÷ Receita x 100
Com 3.000€ faturados por mês e custos totais de 1.800€, o lucro é 1.200€. A margem é 40%.
Parece fácil. E é, desde que se saiba realmente quais são "todos os custos". É aqui que a maioria das pessoas tropeça.
Confundir faturação com lucro
Quando alguém diz "cobro 100€ por hora", o instinto é pensar que ganha 100€ por cada hora de trabalho. Mas se os custos associados a essa hora (espaço, impostos, materiais, tempo não faturável) somam 70€, o ganho real é 30€.
Os 100€ são faturação. A margem é 30%.
No dia-a-dia, porém, a confusão entre o que entra (receita) e o que fica (lucro) é uma das causas mais comuns de negócios que parecem funcionar mas estão permanentemente à rasca.
Custos fixos e custos variáveis: qual é a diferença prática
Para calcular a margem real, é preciso separar os custos em duas categorias.
Custos fixos são os que se pagam independentemente de haver clientes ou não. Renda do espaço, seguro profissional, software de contabilidade, a ligação à internet, a prestação do carro usado para trabalhar, a Segurança Social. Estes custos existem mesmo nos meses em que a faturação é zero.
Custos variáveis mudam conforme o volume de trabalho. Materiais por sessão, deslocações a clientes, comissões, consumíveis. Sem sessões, estes custos são zero. Com trinta, multiplicam-se.
A distinção importa porque os custos fixos são o risco base. São o mínimo que o negócio precisa de gerar para não perder dinheiro. E quando a faturação cai (e vai cair, em algum momento), são os custos fixos que continuam a ter de ser pagos.
O caso da Diana: duas realidades, mesmos custos
A Diana é personal trainer em Lisboa. Cobra 40€ por sessão e, num mês bom, faz 25 sessões por semana, cerca de 100 por mês.
Cenário A: mês cheio (100 sessões)
Receita: 4.000€.
Custos fixos mensais: aluguer de espaço no ginásio 500€, equipamento e manutenção 100€, seguro profissional 50€, Segurança Social 440€ (21,4% sobre 70% do rendimento declarado no trimestre anterior, por isso o valor fica abaixo do teórico de um mês cheio), marketing e redes sociais 100€, transporte 150€. Total fixo: 1.340€.
Custos variáveis por sessão são mínimos. A Diana não gasta materiais significativos. Digamos 10€/mês em pequenos consumíveis.
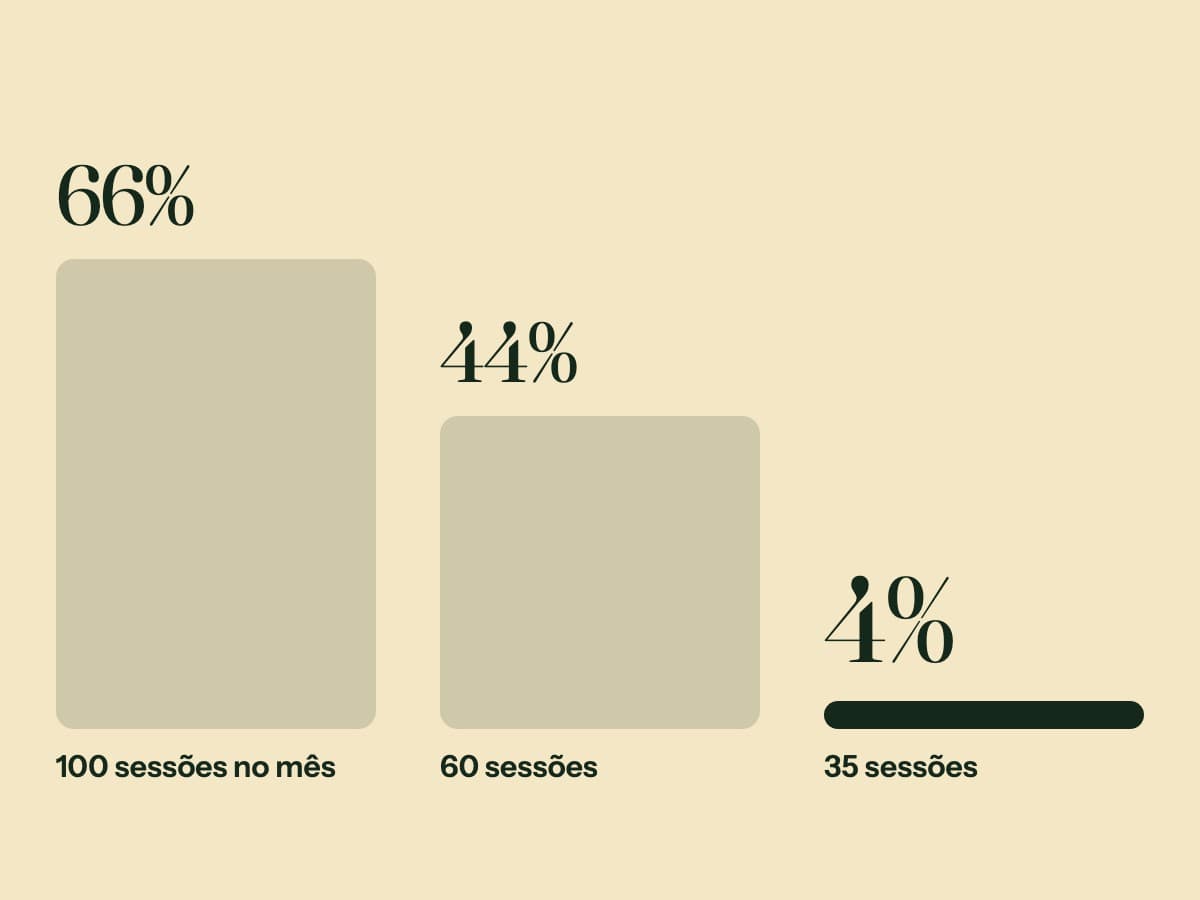
Total de custos: 1.350€. Lucro: 2.650€. Margem: 66%.
É uma margem saudável. A Diana vive confortavelmente, consegue poupar, e tem almofada para meses piores.
Cenário B: mês fraco (60 sessões)
Acontece. Agosto, Natal, uma semana doente, clientes que cancelam. A Diana cai para 15 sessões por semana.
Receita: 2.400€.
Custos fixos: continuam nos mesmos 1.340€. Não desaparecem porque vieram menos clientes. Custos variáveis: ligeiramente menores, digamos 6€. Total: 1.346€.
Lucro: 1.054€. Margem: 44%.
Ainda é positivo e a Diana não perde dinheiro, mas a diferença é clara: a receita caiu 40%, mas os custos fixos mantiveram-se. O lucro caiu 60%.
Quando o volume desce, os custos fixos pesam mais. E se a Diana caísse para 35 sessões por mês (1.400€ de receita), o lucro seria apenas 54€, uma margem de 4%. Qualquer imprevisto e estaria no vermelho.
A regra dos 30%
Não existe um número mágico universal para a margem ideal. Depende do setor, do tipo de serviço, e da fase do negócio. Mas existe um limiar de alerta que funciona como referência para a maioria dos pequenos negócios de serviços.
Se a margem cai consistentemente abaixo de 30%, o negócio é frágil.
Há muito pouca almofada. Um mês com menos clientes, um equipamento que avaria, uma despesa de saúde inesperada, e o negócio passa do "apertado mas funciona" para o "não consigo pagar as contas".
Acima de 30%: há margem para investir, para poupar e para absorver os maus meses sem pânico.
Entre 20% e 30%: zona de atenção. Funciona nos bons meses, mas basta pouco para deixar de dar lucro.
Abaixo de 20%: zona de risco. O negócio está a sobreviver, sem margem para crescer. Provavelmente o tempo e a saúde de quem trabalha estão a subsidiar os clientes.
O erro de só olhar para a margem nos bons meses
A Diana com 100 sessões tem 66% de margem. É fácil olhar para esse número e sentir confiança. Mas o número que importa é o dos maus meses, porque são esses que determinam se o negócio sobrevive.
Um exercício útil: calcular a margem para três cenários. O mês bom (como costuma ser quando tudo corre bem). O mês médio (realista, com cancelamentos e semanas mais fracas). O mês mau (férias, doença, ou simplesmente menos procura).
Se a margem do mês mau ainda está acima de 30%, o negócio é sólido. Se cai para 15% ou menos, é preciso repensar a estrutura: os preços, os custos fixos, ou ambos.
O caso da Catarina: margens altas, custos escondidos
A Catarina é advogada freelancer em Coimbra, especializada em direito comercial. Cobra 80€ por hora de consultoria e, em média, fatura 60 horas por mês.
Receita mensal: 4.800€.
Os custos parecem baixos à primeira vista. Sem espaço físico (trabalha de casa e em espaços partilhados), sem materiais. Mas:
Segurança Social: 530€ (calculada sobre a declaração do trimestre anterior). Reserva para IRS estimada: 380€. Quotas da Ordem dos Advogados: 45€. Software jurídico e bases de dados: 120€. Seguro profissional: 60€. Espaço de co-working (2 dias/semana): 180€. Formação contínua obrigatória: 80€. Contabilidade: 50€. Total: 1.445€.
Lucro: 3.355€. Margem: 70%.
Excelente. Mas a Catarina tem um problema que não se vê na margem alta: o seu tempo não faturável é alto. Para cada hora faturada, gasta quase uma hora em preparação, leitura de processos, e administração. Na prática, trabalha 120 horas para faturar 60. A receita real por hora de trabalho é 40€. E se incluir a Segurança Social e o IRS, o rendimento líquido por hora trabalhada ronda os 28€.
A margem percentual é boa. Mas o rendimento por hora real é mais modesto do que parece. Se a Catarina quisesse melhorar, não precisaria necessariamente de cobrar mais: poderia reduzir o rácio de tempo não faturável, automatizar partes da administração, ou criar pacotes de serviços que valorizam o resultado em vez de cobrar por hora.
Como calcular a margem em 15 minutos
Basta uma folha, em papel ou digital, e a disciplina de lá pôr tudo o que sai.
Primeiro: listar todas as fontes de receita do último mês. Total bruto, sem descontar nada.
Segundo: listar todos os custos fixos. Incluir tudo o que foi pago, mesmo sem um único cliente. Sem esquecer a Segurança Social e a estimativa de IRS.
Terceiro: listar os custos variáveis. Materiais, deslocações, comissões: tudo o que está ligado ao volume de trabalho.
Quarto: subtrair o total de custos à receita: esse é o lucro. Dividir pelo total de receita e multiplicar por 100: essa é a margem.
Quinto: repetir o cálculo para um mês fraco. Reduzir a receita em 30-40% mas manter os custos fixos. A margem que sai é o indicador de resistência.
Ferramentas que ajudam
No Elevate Club, a ferramenta de despesas tem categorias pré-definidas para que nenhum custo fique esquecido, e separa as despesas fixas das variáveis. O painel de indicadores dá a margem do que se vende, e no simulador de cenários vê-se como a margem muda quando o volume desce.
A ferramenta ajuda, mas o que faz a diferença é a disciplina de olhar para os números com regularidade. Uma margem calcula-se todos os meses, para nunca apanhar de surpresa.
A margem é o excedente que se decide gerar para o negócio ser sustentável, e essa decisão toma-se à partida, antes de o mês acontecer.
Calcular a margem, mesmo que os números não sejam os desejados, e sobretudo nesse caso: só se melhora o que se mede.
Para pôr isto em prática, o plano «Os números do mês» tem as aulas e as ferramentas, em dias de até 15 minutos, e acaba com o orçamento dos próximos 12 meses em Excel, os custos separados em fixos e variáveis e a previsão da tesouraria.