Há um separador aberto no navegador há quatro meses. É uma máquina, ou um forno, ou uma câmara, ou um software. O separador abre, mostra o preço, fecha. Na semana seguinte, outra vez.
Mais do que o preço, o que trava é a pergunta que fica sem resposta: e se gastar este dinheiro e não resultar?
É uma pergunta legítima. O dinheiro que está na conta do negócio custou horas, clientes e noites. E quando sai de lá uma quantia com quatro dígitos, está-se a apostar, com dinheiro real, que o retorno justifica o risco. Num pequeno negócio, esse dinheiro raramente vem de investidores ou de crédito: vem do que o negócio já ganhou, e por isso, se o investimento correr mal, o dinheiro perdido é todo de quem o gere.
O que resolve essa dúvida é calcular antes de decidir. Três, para ser exato, e nenhuma delas precisa de mais do que uma folha de papel.
Primeiro, separar gastar de plantar
Nem tudo o que sai da conta é igual, e confundir as duas categorias custa dinheiro nos dois sentidos.
Uma despesa é dinheiro que sai e não volta: a renda, a internet, o seguro, a contabilidade. Paga-se para o negócio existir. Nenhuma delas gera retorno direto, e nenhuma delas se avalia por retorno.
Um investimento é dinheiro que sai com a expectativa calculada de trazer mais do que custou: um equipamento que permite servir mais clientes, uma formação que permite cobrar mais, apoio administrativo que devolve horas para trabalho de maior valor.
A pergunta que separa os dois é curta: isto vai trazer mais dinheiro do que custou?
Uma câmara de 500€ que gera 2.000€ em fotografia de produto devolve quatro vezes o que custou. Um website de 2.000€ quando ainda não há clientes suficientes para justificar tráfego é pagar por aparência antes de o negócio ser rentável. As duas saem da mesma conta e são decisões completamente diferentes.
O cálculo em três linhas
Agora a parte útil. Pegar no equipamento que está no separador aberto e responder a três perguntas, por esta ordem.
1. Quanto rende a mais por mês
Deixar o preço de lado por um momento e escrever quanto é que aquilo acrescenta, em euros, todos os meses. Acrescenta de duas maneiras possíveis: ou traz receita nova, ou poupa custo que hoje se paga.
Usar o cenário pessimista. Se a máquina parece dar capacidade para mais oito serviços por mês, contar cinco. Se o investimento só é recuperado no cenário otimista, o risco é demasiado alto.
2. Em quantos meses se recupera o investimento
Dividir o custo total pela receita adicional mensal. É o tempo de recuperação, e é o número que decide.
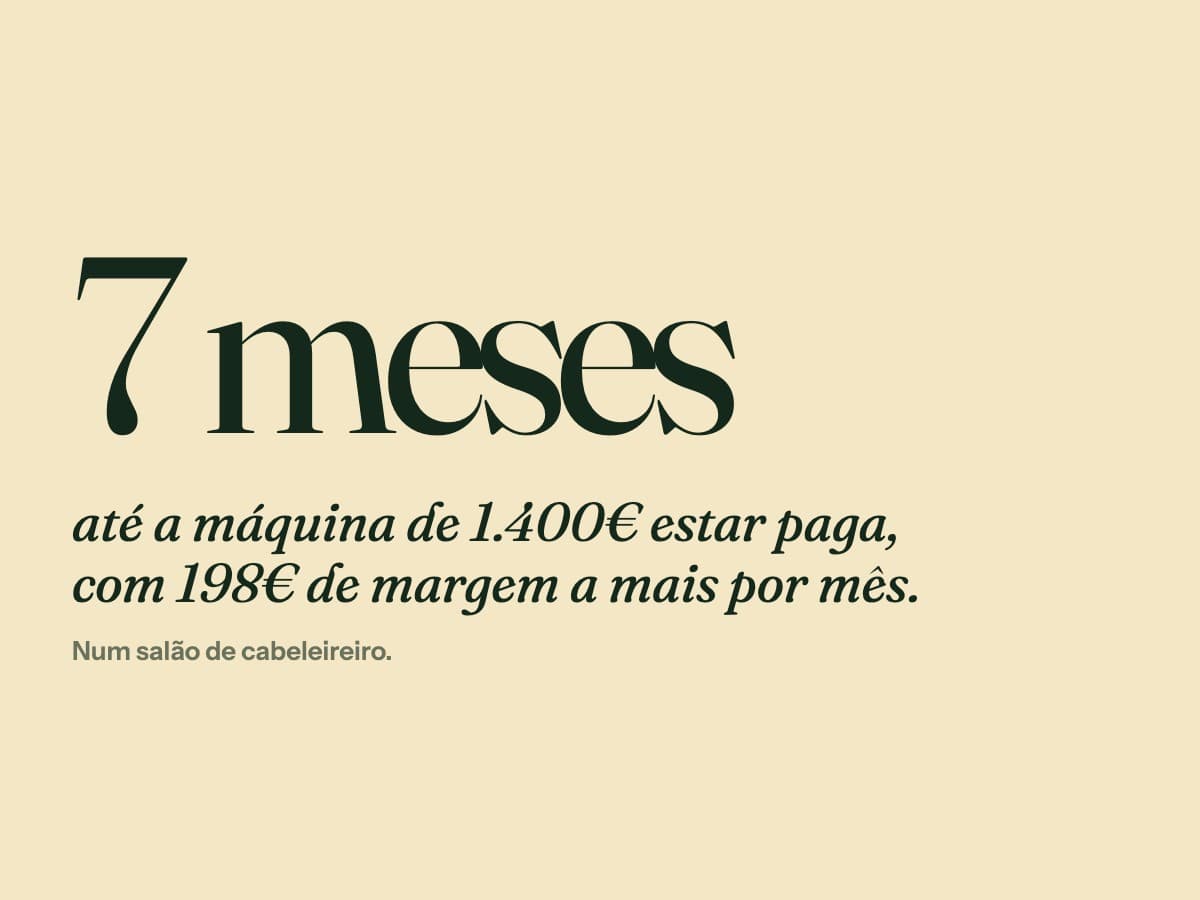
A Carla tem 32 anos e um salão de cabeleireiro em Braga, aberto há quatro, onde faz cerca de 60 serviços por mês entre cortes a 30€ e colorações com corte a 80€. Comprou uma máquina de tratamento capilar de 1.400€ e passou a vender seis tratamentos por mês a 45€, com 12€ de produto por tratamento: 198€ de margem adicional. Mil e quatrocentos a dividir por 198 dá 7,1. Sete meses até o equipamento estar pago, e a partir do oitavo a margem é dela.
O Bruno tem 43 anos e uma oficina de automóveis. Comprou uma máquina de diagnóstico de 3.200€ e deixou de subcontratar 14 diagnósticos por mês a 30€ cada, o que lhe poupa 420€ mensais. Três mil e duzentos a dividir por 420 dá 7,6 meses. O método é o mesmo, mas o retorno vem por outro caminho: no caso dele, são 420€ que deixa de pagar todos os meses.
A régua prática para um pequeno negócio: abaixo de 3 meses é excelente, entre 3 e 6 é bom, entre 6 e 12 é aceitável quando o investimento é estratégico, acima de 12 meses é arriscado. Doze meses é muito tempo para um negócio em que um cliente grande pode sair, uma lei pode mudar e uma rua pode ficar em obras.
3. O que acontece à tesouraria até lá
Esta é a linha que quase toda a gente salta, e é por causa dela que negócios saudáveis ficam sem liquidez.
Um investimento recuperado em sete meses continua a ser dinheiro que sai da conta hoje. Entre o dia da compra e o mês sete, o negócio funciona com menos dinheiro disponível do que tinha, e é exatamente nesse período que aparece o cliente que paga a 60 dias, o mês de agosto fraco ou a avaria que não estava prevista.
Calcular da maneira aborrecida. A Carla paga 800€ de renda pelo salão, e é o maior dos custos fixos dela. Se pagar a máquina a pronto, entra nos sete meses seguintes com menos 1.400€ de reserva, ou seja, com menos 1,75 meses de renda no colchão. Se a pagar em doze prestações de 124€, a reserva mantém-se e o tempo de recuperação fica ligeiramente mais longo, porque a margem adicional de 198€ cobre a prestação e ainda gera um excedente de 74€ por mês.
A regra que evita o susto: antes de investir, o negócio deve ter guardados pelo menos dois meses dos seus custos fixos, sem contar a retirada para viver, e esse colchão não entra na compra. Sem reserva, o primeiro investimento é a reserva. Não é glamoroso e é o que faz a diferença entre um mês mau e uma crise.
Quando o retorno é tempo em vez de dinheiro
Nem todos os investimentos trazem receita. Alguns trazem horas, e essas também se valorizam.
A Helena tem 39 anos, é consultora de TI, trabalha com pequenas empresas e a hora dela vale cerca de 100€. Trabalhava 60 horas por semana há demasiado tempo. Registou as tarefas hora a hora durante duas semanas e encontrou 15 horas semanais em trabalho administrativo, marcações, faturação, arquivo e email. Contratou apoio administrativo por 400€ mensais, que lhe devolveu essas 15 horas.
Aqui há duas partes a calcular. A parte fácil é a receita: bastou aplicar três dessas quinze horas a trabalho faturável para entrarem mais 1.200€ por mês, o que significa que os 400€ são recuperados antes do fim da segunda semana. A semana de trabalho dela caiu de 60 para 48 horas, e as outras doze horas ficaram onde estavam a fazer falta. A parte difícil é a que costuma ficar esquecida: o tempo libertado só tem valor se for redirecionado com intenção. Se uma automação liberta três horas e essas três horas são gastas no telemóvel, o retorno é zero. As horas ganhas vão para gerar receita ou para descansar de propósito, e as duas contam. O que não conta é perdê-las sem dar por isso.
Os quatro erros mais comuns ao decidir um investimento
Investir sem reserva. Já foi dito acima e vale a repetição, porque é o que faz de uma decisão boa uma emergência de liquidez.
Investir por pressão. "A concorrência está a fazer anúncios, eu também tenho de fazer." Sem retorno esperado escrito em euros, é uma reação.
Investir em parecer antes de funcionar. Website elaborado, identidade visual completa, cartões em relevo. Quando faltam clientes, o problema costuma estar na oferta, no preço ou na visibilidade, e nenhuma dessas três se resolve com estética.
Investir em tudo ao mesmo tempo. Anúncios, formação, software novo e apoio administrativo no mesmo mês. Se a faturação sobe, fica por saber qual funcionou. Se desce, fica por saber o que cortar. Um investimento de cada vez, medido durante 30 dias, e só então o seguinte.
Antes de fechar o separador
Responder por escrito, com o número que está nesse separador: quanto acrescenta por mês no cenário pessimista, em quantos meses é recuperado, e quantos meses de custos fixos a reserva cobre até lá. Se as três respostas forem boas, a decisão está tomada e o medo deixa de ter voto. Se alguma ficar aquém, fica claro o que tem de mudar antes de avançar.
No Elevate Club, a ferramenta Vale a pena investir? faz este cálculo: com o custo, o que se espera que renda a mais por mês e os custos fixos, devolve o tempo de recuperação, o que o investimento rende a 12 e a 24 meses, e o efeito no caixa durante os meses em que o investimento ainda não foi recuperado. A aula sobre investir no negócio trata a mesma decisão em detalhe, por fase do negócio.
Decidir onde vai o dinheiro que o negócio ganhou é uma decisão de gestão, e toma-se melhor com os três números à frente.
Para pôr isto em prática, o plano «Contratar ou não» tem as aulas e as ferramentas, em dias de até 15 minutos, e acaba com a contratação calculada com os números do negócio, os parceiros a contactar e o retorno do próximo investimento.